Ce que vos amortissements vous coûteront le jour de la revente
Depuis février 2025, l'amortissement LMNP revient dans la plus-value. Sur un T2 de 200 000 € : ce que la revente reprend, de 5 à 30 ans de détention.
Vous louez en meublé au réel, vous amortissez votre logement, et vous vous demandez ce que cela changera le jour où vous vendrez. Depuis février 2025, les amortissements déduits reviennent dans le calcul de la plus-value. Voici la règle, ce qu'elle coûte sur un appartement réel, et comment la facture évolue avec les années.
Je suis Monique, comptable depuis 35 ans ; j'ai tenu des milliers de dossiers de loueurs.
La réponse d'abord : l'amortissement reste gagnant, mais une partie de l'impôt qu'il vous a fait économiser revient à la revente.
Sur un appartement acheté 200 000 € et revendu au bout de dix ans, la revente reprend 57 % de ce que l'amortissement vous a fait gagner. Au bout de 22 ans, 24 %. Au bout de 30 ans, rien.
L'amortissement, c'est une déduction annuelle pour l'usure du logement et des meubles. Elle fait baisser votre impôt chaque année sans vous faire dépenser un euro de plus. Le guide LMNP de A à Z explique son calcul, composant par composant.
Qu'est-ce qui a changé à la revente depuis 2025 ?
Ce qui a changé à la revente, c'est le prix d'achat retenu pour calculer la plus-value, le gain taxé entre prix d'achat et prix de vente. Depuis le 15 février 2025, ce prix est diminué des amortissements que vous avez déduits. Tout ce que vous avez amorti sur le logement se retrouve donc en plus-value.
Exemple : un logement acheté 100 000 €, 20 000 € d'amortissements déduits, revendu 120 000 €. Avant la réforme, la plus-value était de 20 000 €. Depuis, le prix d'achat retenu est de 80 000 € : la plus-value est de 40 000 €.
La règle vient de l'article 84 de la loi de finances pour 2025, qui modifie l'article 150 VB du code général des impôts. Elle s'applique aux ventes conclues à compter du lendemain de la promulgation de la loi, soit le 15 février 2025.
Seul l'amortissement admis en déduction est réintégré. Celui que vous n'avez pas pu déduire faute de bénéfice suffisant, et que vous reportez, ne l'est pas.
Les amortissements déduits avant 2025 sont-ils concernés ?
Les amortissements déduits avant 2025 sont concernés, oui. Le gouvernement l'a confirmé dans une réponse publiée au Journal officiel le 24 mars 2026 : tous les amortissements déduits pendant la location du bien vendu comptent, quelle que soit l'année où vous avez commencé à louer. Il n'existe pas de stock protégé.
Combien ça coûte, en euros, sur un cas réel ?
Sur un T2 acheté 200 000 € et revendu 243 800 € au bout de dix ans, la réforme coûte 18 944 €. L'impôt sur la plus-value passe de 12 737 € à 31 682 €. En face, l'amortissement vous a fait économiser 33 048 € d'impôt sur ces dix ans. La revente en reprend 57 %.
Hypothèses : le T2 du guide LMNP de A à Z. Prix 200 000 € frais inclus, dont 30 000 € de terrain. Loyers 12 000 € par an, charges 5 200 €, soit 6 800 € de bénéfice avant amortissement. Tranche à 30 %. Revalorisation du bien de 2 % par an. Les chiffres restent constants d'une année sur l'autre.
Chaque année, vous amortissez 7 263 €, mais vous ne pouvez en déduire que 6 800 €, le montant de votre bénéfice. L'économie annuelle vaut 6 800 € × 48,6 % (30 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux en 2026), soit 3 305 €.
Au bout de dix ans, vous avez déduit 68 000 €, dont 60 139 € sur le logement lui-même ; le reste porte sur les meubles, achetés 8 000 € en plus du prix. Le prix d'achat retenu tombe à 139 861 €. La plus-value passe de 43 800 € à 103 939 €.
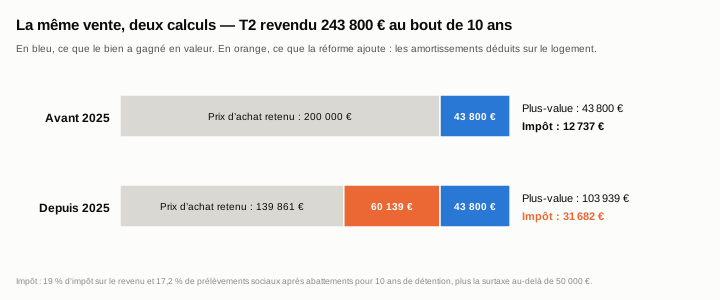
La plus-value d'un particulier est taxée à 19 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux, après un abattement qui grandit avec la durée de détention. À dix ans, il est de 30 % pour l'impôt sur le revenu et de 8,25 % pour les prélèvements sociaux.
Vous payez donc 13 824 € d'impôt sur le revenu et 16 403 € de prélèvements sociaux. S'y ajoute une surtaxe, due quand la plus-value imposable dépasse 50 000 € : ici 2 % de 72 757 €, soit 1 455 €. Sans la réforme, la plus-value restait sous ce seuil.
Comment la facture évolue-t-elle avec les années de détention ?
La facture évolue avec la durée de détention : elle monte jusqu'à 15 ans, puis baisse, parce que les abattements effacent peu à peu la plus-value. Deux dates comptent : 22 ans pour l'exonération d'impôt sur le revenu, 30 ans pour l'exonération des prélèvements sociaux. À 30 ans, la réforme ne coûte plus rien.
Même bien, mêmes hypothèses.
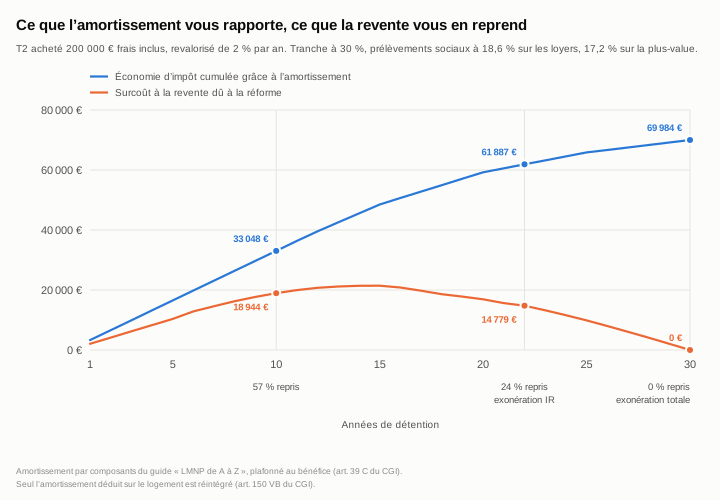
| Durée de détention | Économie d'impôt cumulée | Surcoût dû à la réforme | Part reprise |
|---|---|---|---|
| 5 ans | 16 524 € | 10 371 € | 63 % |
| 10 ans | 33 048 € | 18 944 € | 57 % |
| 15 ans | 48 503 € | 21 449 € | 44 % |
| 20 ans | 59 243 € | 16 906 € | 29 % |
| 22 ans | 61 887 € | 14 779 € | 24 % |
| 25 ans | 65 853 € | 9 868 € | 15 % |
| 30 ans | 69 984 € | 0 € | 0 % |
Trouvez votre durée de détention, lisez la part reprise.
L'économie ralentit avec le temps : les meubles sont amortis en 7 ans, les agencements en 15, les installations en 20. Chaque année d'amortissement en moins, c'est une année d'impôt en plus sur les loyers.
À 22 ans, l'impôt sur le revenu sur la plus-value disparaît. Les prélèvements sociaux, eux, ne sont abattus qu'à 28 % : c'est l'écart entre les deux barèmes qui pèse entre 22 et 30 ans.
Qui échappe à la réintégration ?
Certains logements échappent à la réintégration : ceux situés dans des résidences pour étudiants, jeunes en formation ou personnes de plus de 65 ans, dans des établissements pour personnes âgées ou handicapées, ou dans des unités de soins de longue durée. Pour eux, la plus-value se calcule sur le prix d'achat d'origine, comme avant 2025.
Les textes de référence, pour vérifier votre bail : articles L. 631-12 et L. 631-13 du code de la construction et de l'habitation, article L. 312-1 du code de l'action sociale et des familles, article L. 6143-5 du code de la santé publique.
Que vérifier avant de vendre ?
Avant de vendre, vérifiez trois chiffres : le total des amortissements que vous avez déduits, vos années pleines de détention, et votre prix de vente estimé. Les deux premiers se lisent dans vos liasses fiscales et votre acte d'achat. Avec les trois, vous pouvez refaire le calcul de cet article sur votre propre bien.
Le total des amortissements figure sur votre liasse 2033, dans le tableau des immobilisations et des amortissements. C'est lui qui viendra en moins de votre prix d'achat.
La durée compte. Sur ce dossier, vendre à 20 ans coûte 31 334 € d'impôt sur la plus-value ; attendre 22 ans le ramène à 28 302 €, parce que l'impôt sur le revenu disparaît.
Une vente ne se décide pas que sur la fiscalité : un bien qui demande du temps et des travaux peut valoir la peine d'être vendu malgré la facture. Mais faites le calcul avant de signer le mandat, pas après.
Si vous voulez suivre cette courbe avec vos propres chiffres, le tableau de bord de Monique la tient à jour, année après année.
Monique répond à vos questions
L'amortissement LMNP a-t-il été supprimé ?
Non. L'amortissement continue de réduire votre résultat imposable chaque année. Seul son traitement à la revente a changé : depuis le 15 février 2025, les amortissements déduits viennent en moins du prix d'achat retenu pour calculer la plus-value.
Les amortissements d'avant 2025 sont-ils concernés ?
Oui. La réponse ministérielle à la question n° 10097, publiée au Journal officiel le 24 mars 2026, le confirme : tous les amortissements déduits pendant la location du bien vendu comptent. Seul l'amortissement admis en déduction est réintégré, pas celui que vous reportez.
À partir de quelle durée de détention la réforme ne coûte-t-elle plus rien ?
À 30 ans de détention, la plus-value est entièrement exonérée, impôt sur le revenu et prélèvements sociaux : la réforme ne coûte plus rien. À 22 ans, seul l'impôt sur le revenu est exonéré ; sur le T2 de l'article, la revente reprend encore 24 % de l'économie d'impôt.