Micro-BIC, réel, micro-foncier : quel régime choisir pour votre location en 2026 ?
Location vide ou meublée, forfait ou frais réels : quatre régimes fiscaux. simulation d'un même appartement passé dans les quatre en 2026
Vous louez un appartement, ou vous allez le faire, et vous vous demandez comment vos loyers seront imposés. Il existe quatre régimes, et ils ne coûtent pas la même chose. Voici les quatre, le même appartement passé dans chacun, et jusqu'à quand vous pouvez en changer.
Je suis Monique, comptable depuis 35 ans ; j'ai tenu des milliers de dossiers de loueurs.
La réponse d'abord : le régime le moins cher est la location meublée déclarée au réel, c'est-à-dire en déduisant vos dépenses réelles plutôt qu'un forfait.
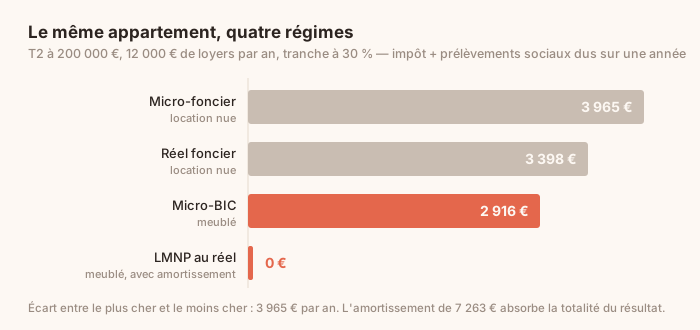
Un appartement acheté 200 000 €, loué 12 000 € par an, pour un foyer imposé à 30 % : loué vide au forfait, il coûte 3 965 € par an d'impôt et de prélèvements sociaux. Loué meublé au réel, 0 €. Même appartement, même loyer.
L'écart vient de l'amortissement : une déduction annuelle pour l'usure du logement, qui ne vous fait rien dépenser de plus.
Quels sont les quatre régimes de la location ?
Les quatre régimes de la location dépendent de deux choix : louer vide ou meublé, déclarer au forfait ou au réel. Vide, vos loyers sont des revenus fonciers : micro-foncier ou réel foncier. Meublé, ce sont des bénéfices industriels et commerciaux : micro-BIC ou réel. Quand on parle du LMNP, on pense le plus souvent à ce dernier cas.
Au forfait, l'administration retire de vos loyers un pourcentage fixe, l'abattement, censé couvrir vos frais. Au réel, vous déduisez vos dépenses effectives : intérêts d'emprunt, taxe foncière, assurance, charges de copropriété.
Exemple : 10 000 € de loyers meublés. Au micro-BIC, l'abattement de 50 % en retire 5 000 € ; dans la tranche à 30 %, celle où tombent vos derniers euros de revenus, vous payez 1 500 € d'impôt sur le revenu. Au réel avec 6 000 € de charges, vous êtes imposé sur 4 000 €, soit 1 200 €.
S'y ajoutent les prélèvements sociaux, une contribution sur les revenus du patrimoine calculée sur la même base : 18,6 % en meublé et 17,2 % en vide en 2026. Sur 5 000 € imposables en meublé, 930 €.
| Régime | Plafond de loyers annuels | Ce que vous déduisez |
|---|---|---|
| Micro-foncier (vide) | 15 000 € (loyers 2026) | Abattement de 30 % |
| Réel foncier (vide) | Aucun | Vos charges réelles |
| Micro-BIC (meublé) | 77 700 € (loyers 2025) ; 83 600 € (loyers 2026) | Abattement de 50 % |
| Réel BIC, dit LMNP au réel (meublé) | Aucun | Vos charges réelles et l'amortissement |
Le meublé de tourisme non classé suit ses propres règles : plafond de 15 000 € et abattement de 30 %, pour les recettes 2025 comme 2026.
C'est quoi le LMNP, et qui y a droit ?
Le LMNP, c'est le statut de loueur en meublé non professionnel. Vous l'êtes dès que vous louez un meublé, sauf si vos loyers annuels atteignent à la fois 23 000 € et le total des autres revenus d'activité de votre foyer. Si l'une des deux conditions manque, vous restez LMNP.
Avant la première location, vous déclarez l'activité, gratuitement, sur le guichet des formalités des entreprises, dans les 15 jours. Vous obtenez un numéro SIRET, l'identifiant de l'activité. Vous pouvez aussi devoir la cotisation foncière des entreprises, un impôt local : votre service des impôts des entreprises vous le dira.
Comment l'amortissement fait-il baisser votre impôt ?
L'amortissement fait baisser votre impôt parce qu'il s'ajoute à vos charges sans vous faire dépenser un euro de plus. Chaque année, vous déduisez une fraction du prix de votre logement et de vos meubles, au titre de leur usure. En location meublée, seul le régime réel le permet.
Les entreprises font de même : une camionnette de 30 000 € qui sert dix ans se déduit 3 000 € par an, pas d'un coup.
Exemple : des meubles de 7 000 € amortis sur 7 ans, c'est 1 000 € de charge par an. À 30 %, 300 € d'impôt sur le revenu et 186 € de prélèvements sociaux en moins chaque année.
Le terrain ne s'use pas, il ne s'amortit pas. Le reste se découpe en composants, chacun sur sa durée d'usage. Sur notre appartement :
| Composant | Base | Durée | Par an |
|---|---|---|---|
| Terrain (15 %) | 30 000 € | non amortissable | 0 € |
| Gros œuvre | 85 000 € | 50 ans | 1 700 € |
| Façade, toiture | 25 500 € | 25 ans | 1 020 € |
| Installations techniques | 34 000 € | 20 ans | 1 700 € |
| Agencements | 25 500 € | 15 ans | 1 700 € |
| Mobilier | 8 000 € | 7 ans | 1 143 € |
| Total | 7 263 € |
Le mobilier s'achète en plus des 200 000 €. Composants et durées sont des hypothèses courantes : chaque dossier a les siennes.
Une limite : l'amortissement ne peut pas créer de perte. Il se déduit au plus à hauteur de votre résultat, c'est-à-dire vos loyers moins vos autres charges ; le surplus est reporté. Exemple : 10 000 € de loyers, 7 000 € de charges, 4 000 € d'amortissement. Vous en déduisez 3 000 €, votre résultat est nul, 1 000 € sont reportés.
Combien ça change, en euros, sur le même appartement ?
Sur le même appartement, le choix du régime fait varier la facture de 3 965 € par an, impôt sur le revenu et prélèvements sociaux compris. Vide au forfait : 3 965 €. Vide au réel : 3 398 €. Meublé au forfait : 2 916 €. Meublé au réel : 0 €.
Hypothèses : un T2 acheté 200 000 € frais inclus, dont 30 000 € de terrain, financé à crédit. Loyers 2026 : 12 000 €, déclarés en 2027. Tranche à 30 %. Charges : 3 000 € d'intérêts d'emprunt, 900 € de taxe foncière, 700 € de copropriété non récupérable, 200 € d'assurance, 400 € de comptabilité, soit 5 200 €. En vide, je compte sans comptabilité : 4 800 €.
| Régime | Base imposable | Impôt sur le revenu | Prélèvements sociaux | Total |
|---|---|---|---|---|
| Micro-foncier | 12 000 € − 30 % = 8 400 € | 2 520 € | 1 445 € (17,2 %) | 3 965 € |
| Réel foncier | 12 000 € − 4 800 € = 7 200 € | 2 160 € | 1 238 € (17,2 %) | 3 398 € |
| Micro-BIC | 12 000 € − 50 % = 6 000 € | 1 800 € | 1 116 € (18,6 %) | 2 916 € |
| LMNP au réel | 12 000 € − 5 200 € − 6 800 € amortis = 0 € | 0 € | 0 € | 0 € |
Sur les 7 263 € d'amortissement de l'année, 463 € sont reportés.
Même appartement, même loyer : 3 965 € d'écart par an entre le régime le plus cher et le moins cher.
Deux précisions. Le loyer est le même partout pour ne comparer que la fiscalité ; un meublé se loue souvent plus cher, ce qui creuse l'écart. Et ce zéro dure tant que l'amortissement couvre le résultat : une dizaine d'années ici, à chiffres constants.
Qu'est-ce qui a changé en 2026 ?
En 2026, deux changements réduisent l'avance du meublé. Les prélèvements sociaux sur ses bénéfices sont passés à 18,6 %, quand la location vide reste à 17,2 %. Et l'amortissement n'est plus réservé au meublé : un dispositif l'ouvre, sous conditions, à certains logements loués vides.
La loi de financement de la Sécurité sociale pour 2026 a porté la CSG, principale composante des prélèvements sociaux, de 9,2 % à 10,6 % sur les revenus du patrimoine. Le meublé est concerné ; les revenus fonciers et les plus-values immobilières, non. Sur 10 000 € de bénéfice, la hausse coûte 140 € par an ; sur notre T2 au micro-BIC, 84 € ; au réel à résultat nul, rien.
Le dispositif Relance logement, dit Jeanbrun, permet d'amortir un logement loué vide : immeuble collectif, neuf ou ancien avec gros travaux, acheté entre le 21 février 2026 et le 31 décembre 2028, loué neuf ans sous plafonds de loyer et de ressources. Un projet de loi prévoit d'assouplir ces conditions.
Ce que vous amortissez se retrouve à la revente : les amortissements déduits augmentent la plus-value imposable, le gain taxé entre prix d'achat et prix de vente. Je le chiffre dans « Ce que vos amortissements vous coûteront le jour de la revente ».
Jusqu'à quand pouvez-vous changer de régime ?
Vous pouvez passer au réel pour les loyers d'une année jusqu'à la date limite de la déclaration de revenus déposée au printemps de cette même année. L'option se reconduit ensuite chaque année, sauf si vous y renoncez. Pour vos loyers 2026, la date est passée ; pour vos loyers 2027, c'est le printemps 2027.
La date exacte dépend de votre département et du mode de déclaration ; impots.gouv.fr la publie chaque année. Le 1er février ne s'applique plus. Si vous démarrez, le régime se choisit dans la déclaration de début d'activité. En vide, l'option pour le réel engage trois ans.
Que vérifier avant de choisir ?
Avant de choisir, vérifiez trois chiffres. Vos loyers bruts fixent votre régime par défaut. Vos charges réelles, amortissement compris, disent si le réel gagne : c'est le cas dès qu'elles dépassent l'abattement, 30 % en vide, 50 % en meublé. Votre date de revente dit ce que ce gain vous coûtera à la sortie.
Sur notre T2 meublé, l'abattement vaut 6 000 € ; charges et amortissement atteignent 12 463 €. Faites ce calcul avant le printemps 2027 : sur ce dossier, une année de plus au micro-BIC coûte 2 916 €.